
מתי מותר לקזז מע"מ על רכב?
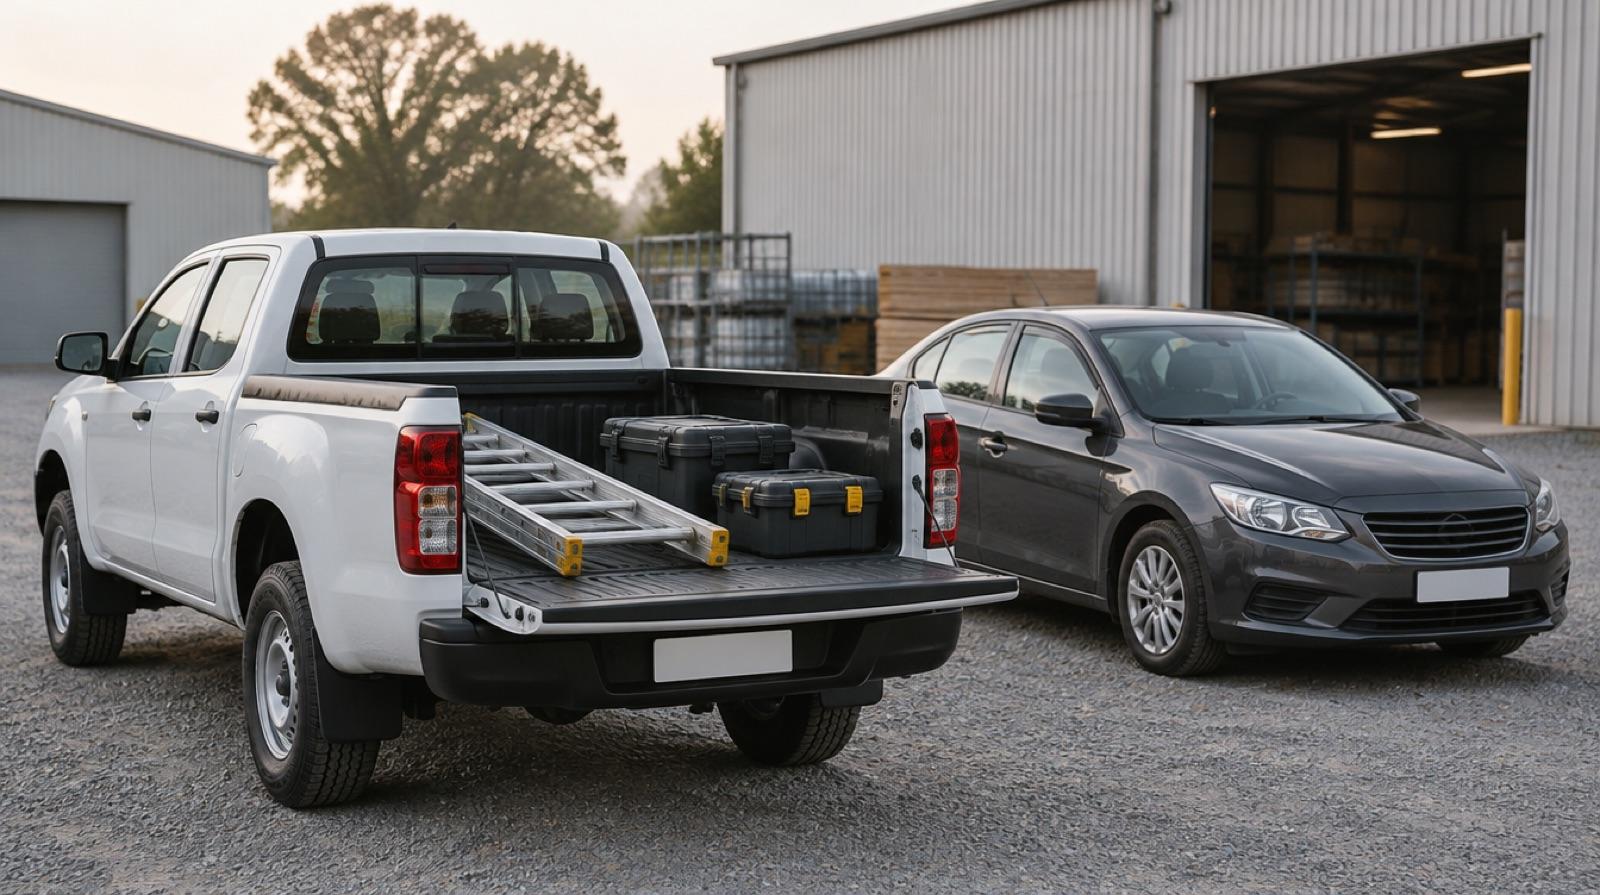
קיזוז מע"מ על רכב תלוי קודם כול בסיווג שלו. על רכישה או יבוא של "רכב פרטי" אסור לנכות מס תשומות לפי תקנה 14(א) לתקנות מס ערך מוסף, גם כשהרכב משמש רק את העסק. ההגדרה כוללת גם טנדר או מסחרית שמשקלם הכולל המותר עד 3,500 ק"ג. על רכב מסחרי כבד יותר מותר לנכות, אבל לפי נייר עמדה של רשות המסים מ-8.10.2024, האמר חשמלי ורכבים דומים לו נחשבים פרטיים גם מעל המשקל הזה. על דלק ותיקונים ברכב בשימוש מעורב מנכים לפי תקנה 18, בדרך כלל שני שלישים או רבע.
קבלו ייעוץ משפטי ראשוני
השאירו פרטים ועו"ד מטעמנו יחזור אליכם עוד היום.
מה אומר החוק
החוק מבחין בין רכישת הרכב לבין ההוצאות השוטפות עליו. על הרכישה חל איסור גורף כשמדובר ב"רכב פרטי". על ההוצאות השוטפות חל ניכוי חלקי, לפי היקף השימוש העסקי.
האיסור בתקנה 14(א)
תקנה 14(א) קובעת שהמס שהוטל על מכירת רכב פרטי לעוסק, או על ייבואו בידי עוסק, לא יהיה ניתן לניכוי. מדריך רשות המסים לניכוי מס תשומות ברכב מבהיר שהאיסור חל גם כשהרכב משמש או נועד לשמש רק את העסק, למעט החריגים שבתקנה 14(ב).
מה נחשב "רכב פרטי"
לפי תקנה 1(1)(ב), "רכב פרטי" הוא רכב נוסעים פרטי, רכב פרטי דו-שימושי, רכב מסחרי אחוד ורכב מסחרי בלתי אחוד, כמשמעותם בתקנות התעבורה. רכב מסחרי נכלל בהגדרה רק אם משקלו הכולל המותר אינו עולה על 3,500 ק"ג. נכלל גם רכב המפורט בתוספת הרביעית לתקנות, או רכב הדומה לו במהותו או זהה לו. ג'יפ המועסק דרך קבע בתנאי שדה או בחצרי העסק או המפעל יוצא מההגדרה.
מי רשאי לנכות בכל זאת
תקנה 14(ב)(2) מתירה ניכוי בשני מצבים. הראשון: עוסק שעיקר עסקו מכירת רכב, לגבי רכב שאינו בשימוש ומיועד רק למכירה. השני: עוסק אחר, כשהרכב משמש אך ורק לאחת מהמטרות האלה:
לימוד נהיגה בבית ספר לנהיגה.
השכרת רכב, בידי מי שעסקו השכרת רכב.
הסעת נוסעים, בידי מי שעסקו הסעת נוסעים.
סיורים וטיולי שטח, בידי מי שעסקו ארגון סיורים או טיולים.
הוצאות שוטפות: תקנה 18
על דלק, טיפולים ותיקונים חלה תקנה 18, שעוסקת בתשומה שמשמשת גם את העסק וגם לצרכים אחרים. כשאפשר לייחס את השימוש, מנכים לפי יחס השימוש העסקי לכלל השימוש. כשאי אפשר, והמנהל לא קבע שיעור, מנכים שני שלישים ממס התשומות אם עיקר השימוש עסקי, ורבע אם עיקר השימוש אינו עסקי. פירוט על ניכוי תשומות בכלל העסק יש בעמוד החזרי מע"מ וניכוי מס תשומות.
איך זה עובד בפועל
הסיווג נקבע לפי רישיון הרכב ותקנות התעבורה. אופן השימוש בעסק משנה אותו רק בחריגים שבתקנה 14(ב) ובחריג לג'יפ. לכן הבדיקה מתחילה במסמכים, לפני החתימה על הזמנת הרכב:
בודקים ברישיון הרכב את סוג הרכב ואת המשקל הכולל המותר. טנדר או מסחרית עד 3,500 ק"ג נכנסים להגדרת "רכב פרטי".
רכב מסחרי מעל 3,500 ק"ג: בודקים אם הוא דומה לרכבים בתוספת הרביעית במבנה, במספר המושבים, בגודל הארגז ובאבזור. אלה המבחנים שרשות המסים הפעילה על האמר.
אם הרכב מותר בניכוי, מנכים את המס בתוך 6 חודשים מיום הוצאת החשבונית או הצהרת היבוא. חשבונית מעל 5,000 ₪ לפני מע"מ צריכה מספר הקצאה מ-1.6.2026.
על ההוצאות השוטפות מחליטים מראש אם מנכים לפי יחס מוכח או לפי שני שלישים, ושומרים תיעוד של השימוש העסקי.
לדוגמה: עוסק שעיקר השימוש ברכב שלו עסקי מקבל חשבונית דלק על 1,000 ₪ לפני מע"מ. המע"מ בחשבונית הוא 180 ₪ (18%), והוא רשאי לנכות שני שלישים ממנו, 120 ₪. אם עיקר השימוש היה פרטי, הניכוי היה רבע, 45 ₪.
גם בצד המכירה יש השלכה. סעיף 31(4) לחוק מס ערך מוסף פוטר ממס מכירה של נכס שלא ניתן היה לנכות את מס התשומות בשל רכישתו. רכב פרטי שנרכש בלי ניכוי יימכר בדרך כלל בלי מע"מ.
רכבי עבודה יקרים: עמדת רשות המסים מ-2024
ב-8.10.2024 פרסמה רשות המסים את נייר עמדה מקצועי 01/2024, ולפיו האמר חשמלי ורכבים דומים לו הם "רכב פרטי" בין שסיווגם ברישיון M2 (פרטי נוסעים) ובין שסיווגם N2 (משא פתוח) ומשקלם מעל 3,500 ק"ג. המשמעות היא שמס התשומות על רכישתם או ייבואם אינו מותר בניכוי.
הרשות נשענה על ההגדרה "דומה לו במהותו" לרכבים בתוספת הרביעית. בנייר נמנו חמישה מקומות ישיבה, ארגז קטן יחסית, מאפייני נוחות ושיווק של היצרן והיבואן לשימוש פרטי. עוד צוין שבאוגוסט 2024 היו 57% מבעלי הרכבים מהדגמים האלה פרטיים. הנייר משאיר את החריגים שבתקנות: רכב המועסק דרך קבע בתנאי שדה או בחצרי העסק, או רכב שמשמש אך ורק למטרות שבתקנה 14(ב)(2).
נייר העמדה מבטא את פרשנות הרשות, והתקנות עצמן לא תוקנו. לשון התקנה מציבה את קו המשקל של 3,500 ק"ג, והמחלוקת היא אם אפשר לסווג רכב כבד ממנו כפרטי בגלל אופיו. עוסק שמחזיק בעמדה אחרת יכול להעלות אותה בהשגה ובערעור על השומה.
מתי כדאי לבדוק את המקרה שלכם
יש כמה מצבים שבהם הסיווג אינו ברור מאליו, והבדיקה כדאית לפני שמנכים או לפני שמגיבים לשומה:
רכשתם טנדר או רכב מסחרי כבד עם אבזור של רכב יוקרה, וניכיתם את המע"מ על הרכישה.
הרכב משמש בשטח או בחצרי המפעל, ואתם מסתמכים על החריג לג'יפ.
העסק מסיע נוסעים או משכיר רכב, אבל הרכב משמש גם לנסיעות אחרות.
מנכים שני שלישים מהדלק, אבל אין תיעוד שעיקר השימוש עסקי.
קיבלתם שומה ששוללת ניכוי על רכב. במקרה כזה עומדת לכם השגה על שומת מע"מ במועדים שבחוק.
בתחום מטפל במשרד עו"ד ורו"ח שלומי ואקנין, שכיהן כעשור כמפקח ארצי במחלקה המקצועית של מע"מ ברשות המסים.