
אודות
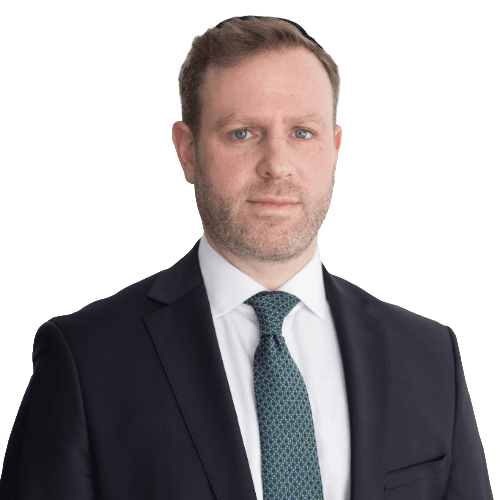
עו"ד אריאל אפשטין הוא שותף במשרד ומוביל את תחום מיסוי המקרקעין. הוא עוסק גם במיסוי עקיף ובליטיגציית מס, בעיקר במע"מ, והוא חבר לשכת עורכי הדין משנת 2021. את התואר הראשון במשפטים סיים בהצטיינות בקריה האקדמית אונו (2016).
את ההתמחות עשה בשנים 2020–2021 בלשכה המשפטית של אגף המכס ומע"מ בהנהלת רשות המסים. בשנים 2021–2024 עבד כעורך דין במשרד עורכי דין לענייני מיסים.
תיקים שייצג
בכל התיקים האלה ייצג יחד עם עו"ד ורו"ח שלומי ואקנין.
את מובילאיי ייצג בערעור מע"מ על הוצאות לרווחת עובדים (ע"מ 10835-01-22, בית המשפט המחוזי בירושלים, 27.5.2025). הערעור התקבל בחלקו: הותר ניכוי המס על בניית חדר כושר, חדר מוזיקה ומתחם ספא לעובדים ועל שירותי רואה חשבון, ונדחה לגבי הסעות עובדים וייעוץ פנסיוני.
את אאורה השקעות ייצג בערעור על חיוב יזם נדל"ן במע"מ בגין העתקת גני ילדים וחניון ציבורי (ע"מ 62970-03-22, בית המשפט המחוזי בתל אביב, 13.2.2025). הערעור התקבל בחלקו: בית המשפט קבע שהעבודות לעירייה הן שירות החייב במע"מ, אבל שאישור אכלוס ושטחי איחוד וחלוקה אינם תמורה, והמע"מ על החניון ירד מ-4,203,927 ₪ ל-1,799,875 ₪. על פסק הדין תלויים ועומדים ערעורים בבית המשפט העליון (ע"א 45772-12-25).
בע"מ 68651-05-22 א.צ.י מקרקעין (9.5.2024) נקבע שייחוד זכויות בנייה עתידיות לבעלי המניות, לפי הסכם שנחתם לפני רכישת הקרקע, אינו עסקה החייבת במע"מ. השומה, 1,480,805 ₪ קרן מס, בוטלה, ונפסקו לטובת החברה הוצאות של 95,000 ₪.
בע"מ 27997-12-23 רם פל (בית המשפט המחוזי בתל אביב, 10.10.2024) נקבע שמנהל מע"מ אינו רשאי להוציא שומת תשומות חדשה בתוך החלטה בהשגה על שומת עסקאות, והערעור התקבל על הסף.
פסקי דין נוספים מרוכזים בעמוד פסיקה ותקדימים.
מיסוי מקרקעין במשרד
בתחום מיסוי המקרקעין הוא בודק את מס השבח ומס הרכישה בעסקה לפני החתימה, מכין את ההצהרות לרשות המסים ומייצג בהשגה ובערר מול מנהל מיסוי מקרקעין. בעסקאות עם יזמים הוא מטפל גם במע"מ בעסקאות מקרקעין והתחדשות עירונית.
לצד לימודי המשפטים הוסמך לרבנות מטעם ארגון Aish HaTorah (2016), ובשנת 2018 למד יזמות נדל"ן בקריה האקדמית אונו ובמשרד הבינוי והשיכון.
ביוגרפיה
תחביבים
תחומי התמחות
תובנות ועדכונים: אריאל אפשטין
פטור ממס שבח לדירה יחידה: התנאים ותקופת 18 החודשים

החלטה בהשגה לא יכולה להוציא שומת מע"מ חדשה: פסק דין רם פל

ניכוי מע"מ על חדר כושר, הסעות וייעוץ פנסיוני לעובדים: פסק דין מובילאיי
תקדים: חלוקת זכויות בנייה עתידיות בין חברה לבעלי מניות אינה "עסקה" החייבת במע"מ
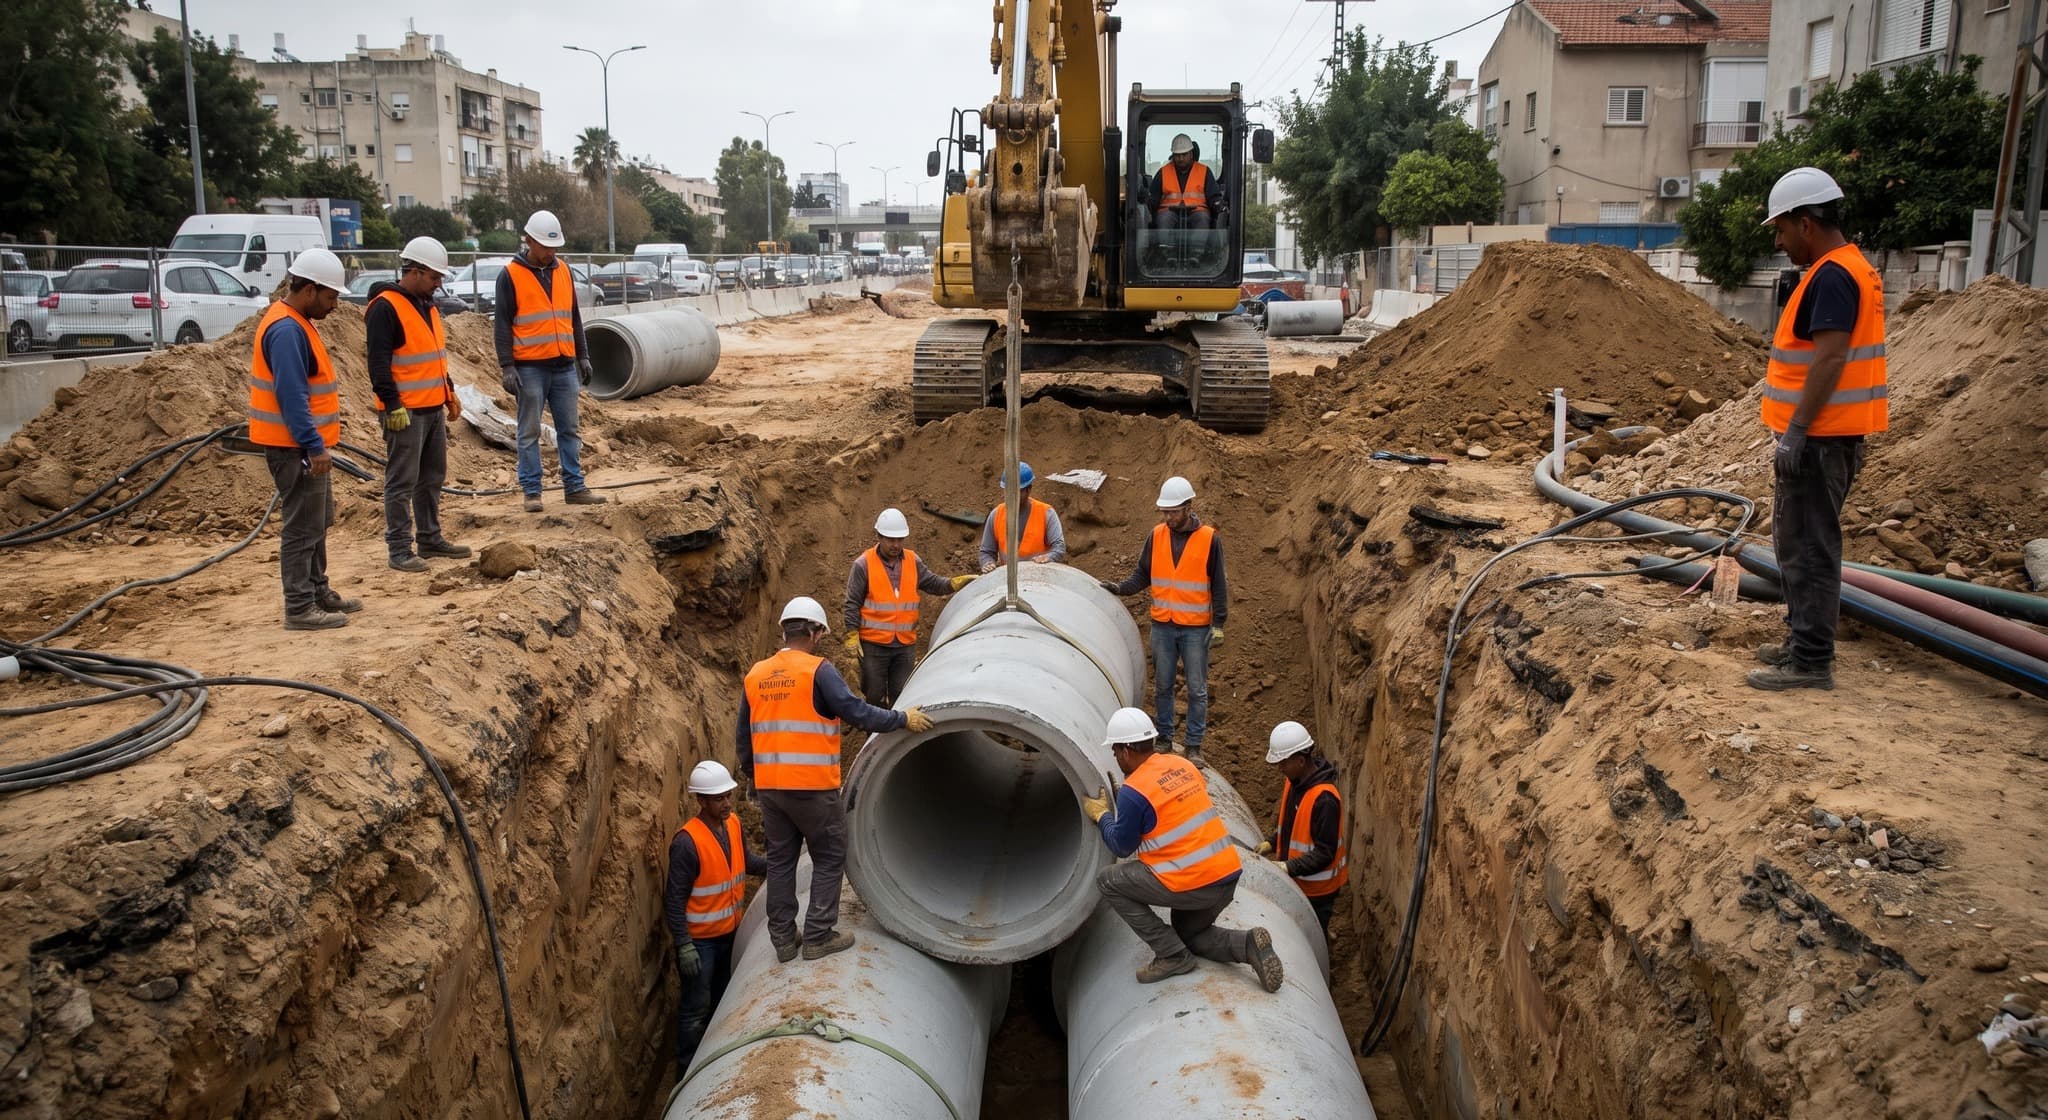
תקדים: אי-חיוב במע"מ בגין בניית מבני ציבור והעתקת תשתיות במסגרת יזמות נדל"ן
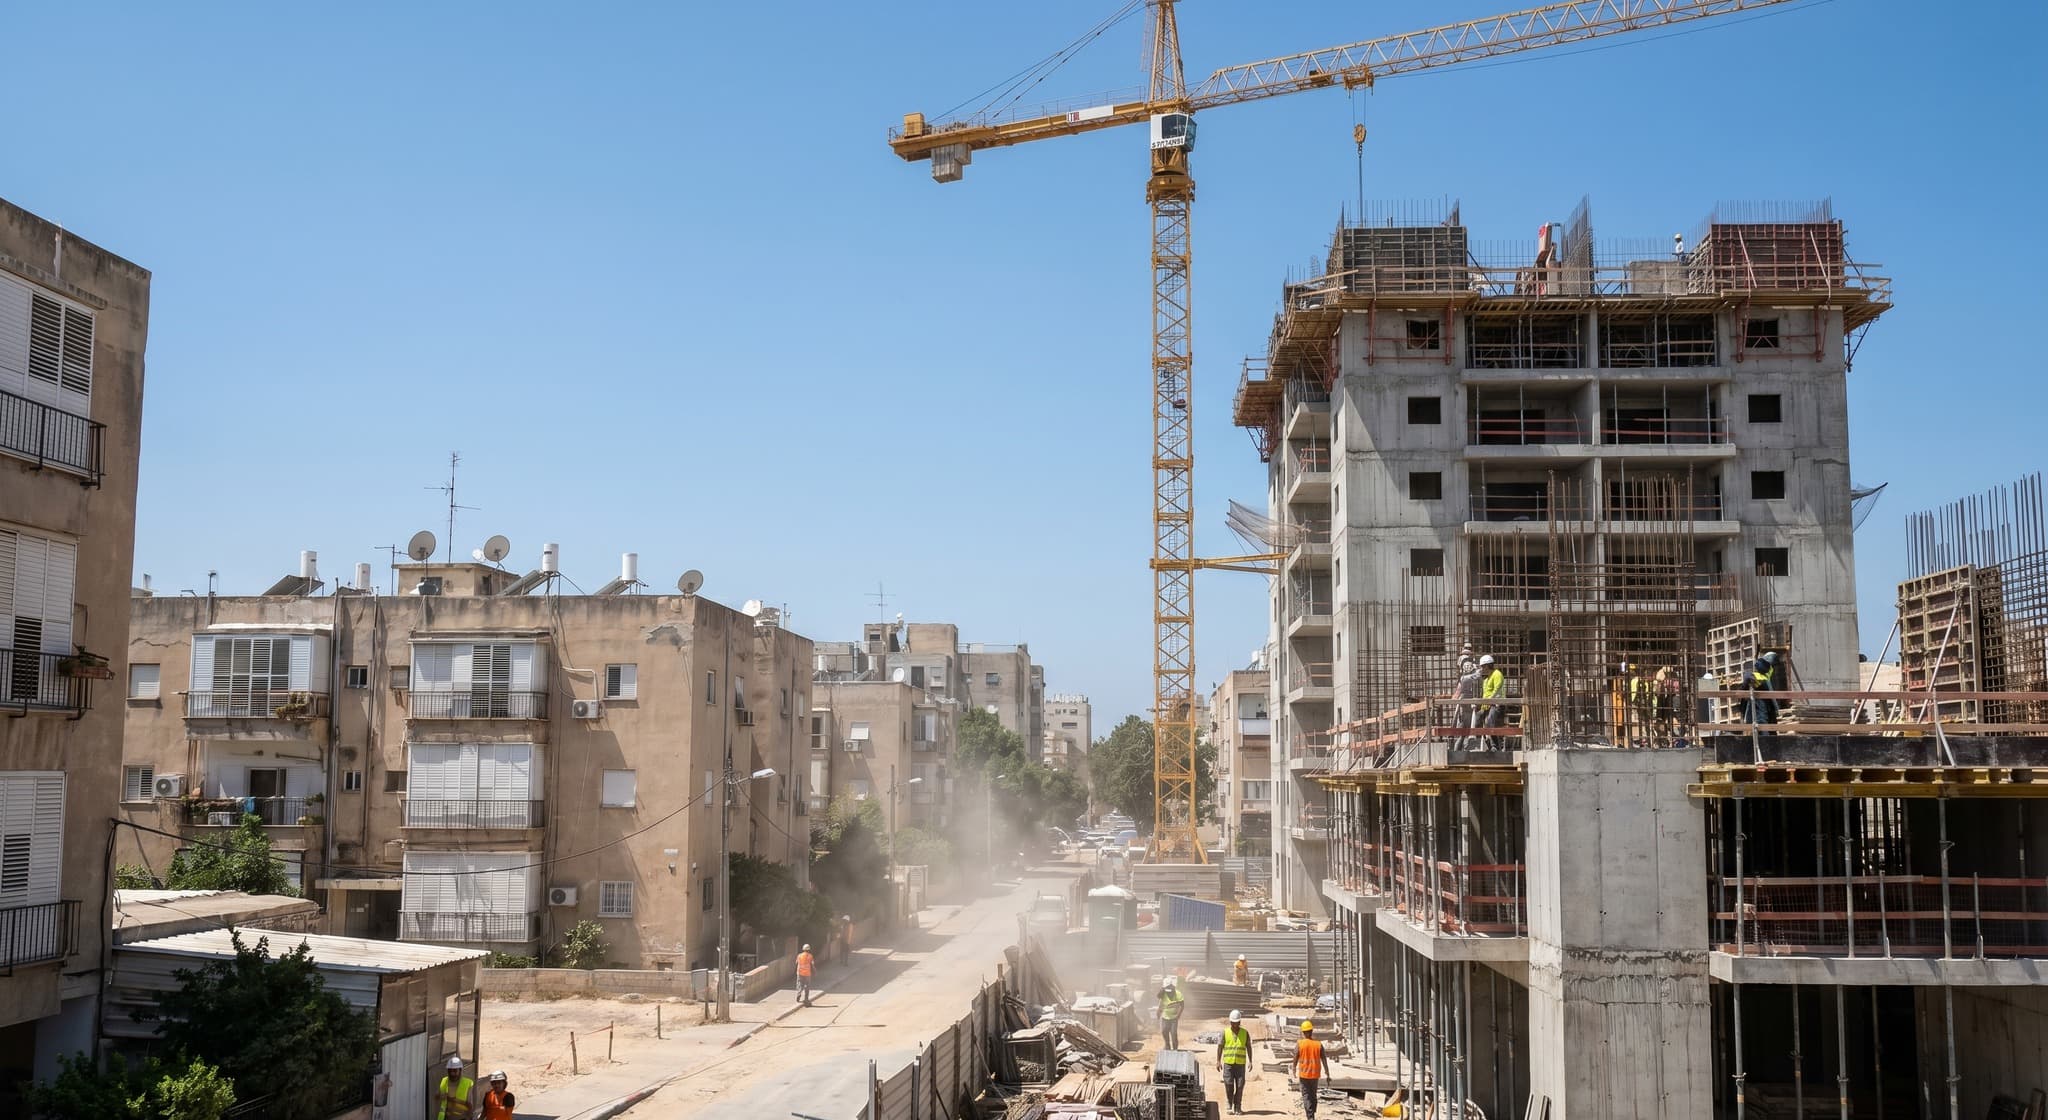
יזמי התחדשות עירונית נתקעו עם ההוצאה הזאת. עכשיו הם לפחות לא ישלמו עליה מע"מ
קבלו ייעוץ משפטי ראשוני
השאירו פרטים ונחזור אליכם עוד היום.