


ע"מ 62970-03-22 אאורה השקעות בע"מ נ' מנהל מס ערך מוסף תל אביב מרכז
בית המשפט המחוזי בתל אביב קבע ב-13.2.2025 שבניית גני ילדים, חניון ציבורי ומעטפת למבנה ציבור, שיזם ביצע עבור העירייה בפרויקט התחדשות עירונית, היא שירות החייב במע"מ. עם זאת נקבע שאישור אכלוס ושטחים שהתקבלו באיחוד וחלוקה אינם תמורה, והחיוב בגין החניון הופחת. עוה"ד שלומי ואקנין ואריאל אפשטין ייצגו את אאורה. פסק הדין אינו סופי: ערעורים עליו תלויים ועומדים בבית המשפט העליון.
ערכאה: בית המשפט המחוזי בתל אביב-יפו, השופטת ירדנה סרוסי.
הליך: ע"מ 62970-03-22, פסק דין מ-13.2.2025.
ב"כ המערערת: עו"ד שלומי ואקנין ועו"ד אריאל אפשטין.
השומה: מס עסקאות של כ-5.5 מיליון ₪.
תוצאה: הערעור התקבל בחלקו, בעניין גובה החיוב. המע"מ על החניות ירד מ-4,203,927 ₪ ל-1,799,875 ₪. אין צו להוצאות.
מצב ההליך: על פסק הדין הוגשו ערעורים לבית המשפט העליון (ע"א 45772-12-25, רשות המסים נ' אאורה השקעות), והם תלויים ועומדים.
קבלו ייעוץ משפטי ראשוני
השאירו פרטים ועו"ד מטעמנו יחזור אליכם עוד היום.
מה היו העובדות?
אאורה פעלה כיזמית בפרויקט ההתחדשות העירונית "אונו ואלי" בקריית אונו. בהסכם פיתוח מ-13.7.2017 עם עיריית קריית אונו והחברה לפיתוח קריית אונו התחייבה החברה לבצע על חשבונה ארבע מטלות:
לבנות שני גני ילדים חדשים במקום שני גנים ישנים שנהרסו לטובת בניינים חדשים.
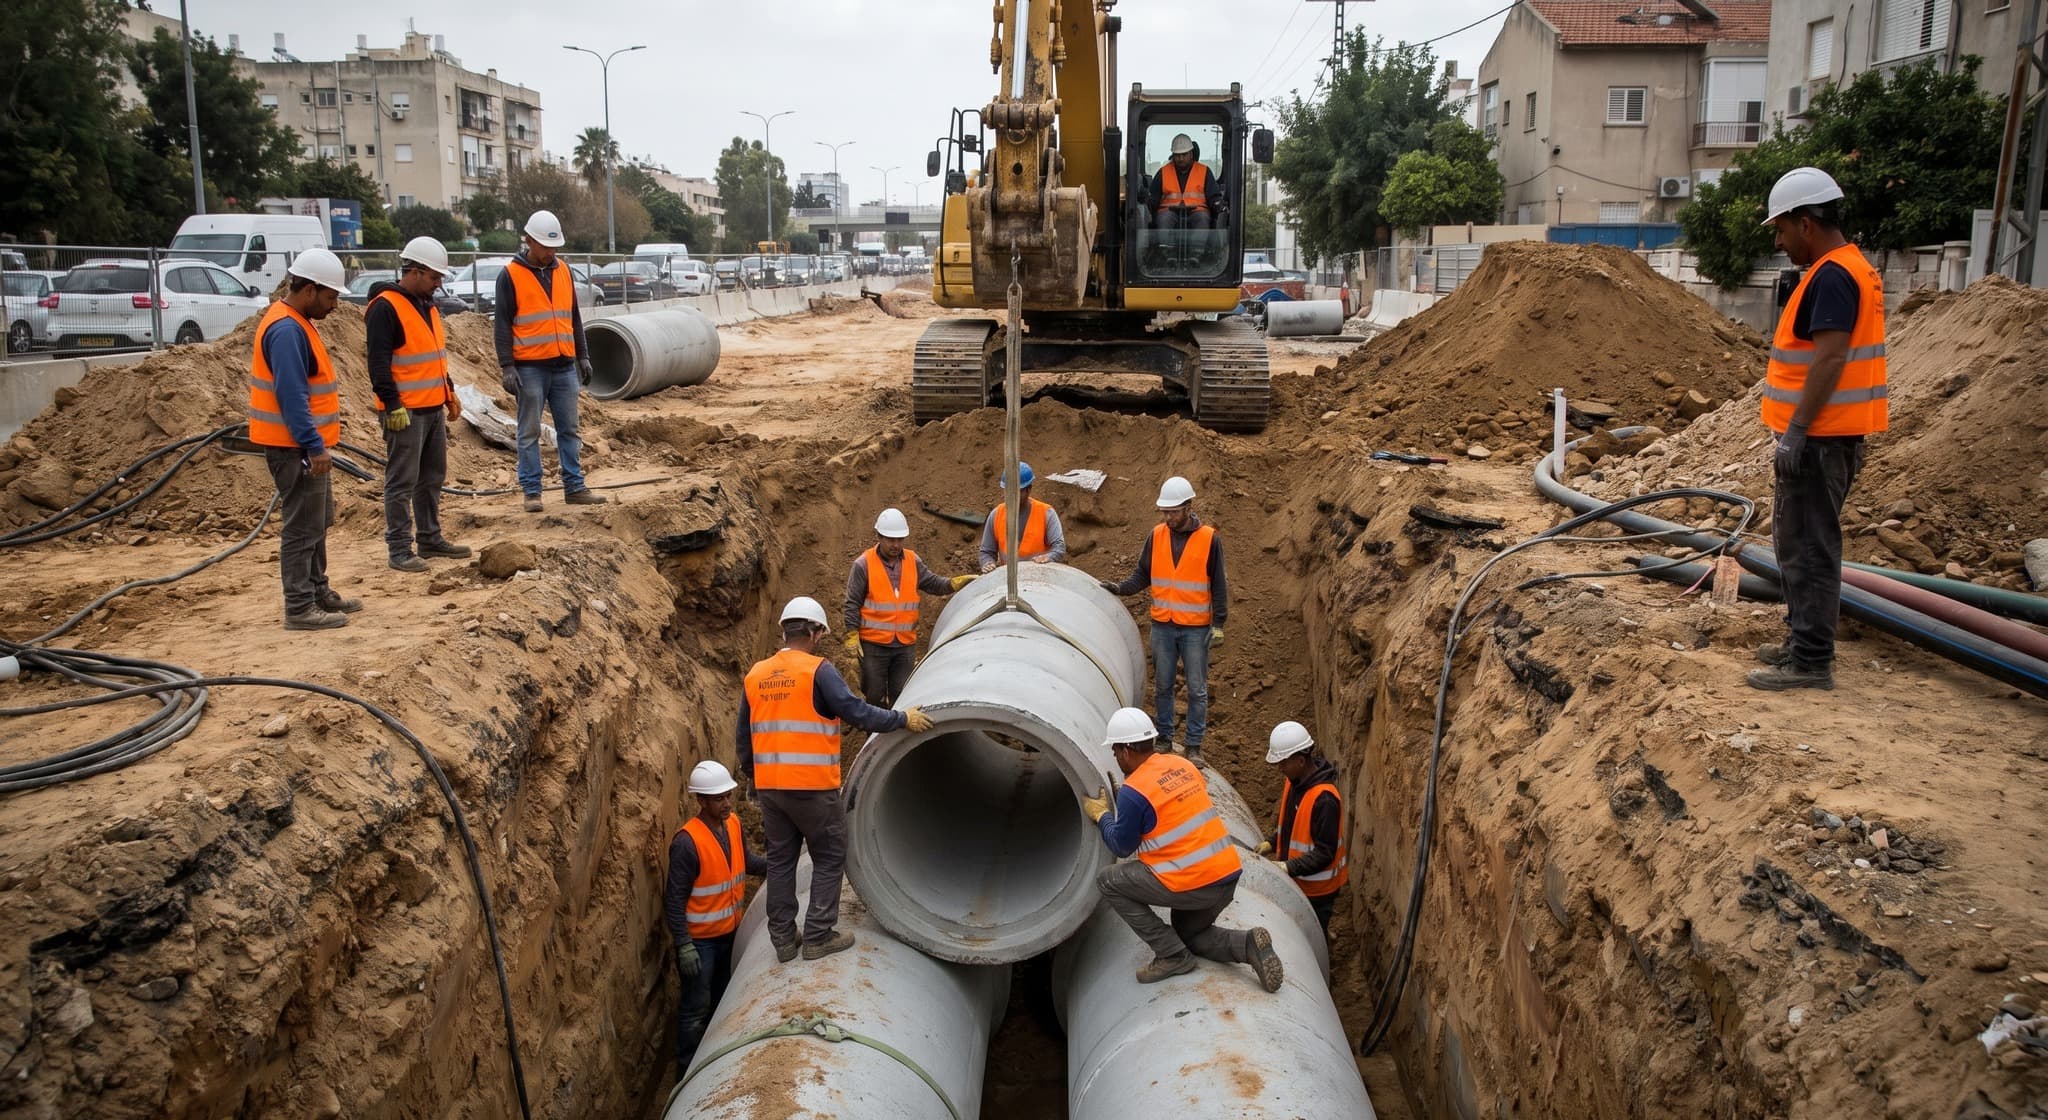
לבנות חניון ציבורי תת-קרקעי במקום חניון עילי.
לבנות מעטפת של מבנה ציבור בשטח 578 מ"ר.
לשפץ את בית הספר רימונים בהיקף של מיליון ₪, בשל המטרדים מהפרויקט.
מנהל מע"מ תל אביב מרכז הוציא שומת עסקאות של כ-5.5 מיליון ₪. לטענתו, כל המטלות הן שירות לעירייה, והתמורה היא, בין היתר, אישור האכלוס (טופס 4) והשטחים שהחברה קיבלה בתוכנית איחוד וחלוקה.
מה קבע בית המשפט?
המטלות הן שירות לעירייה
בית המשפט קבע שהעבודות נעשו "למען הזולת", כי העירייה חפצה בהן ונהנתה מהן. הגנים החדשים נבנו לפי תקן חדש הכולל ממ"ד, והחניון העילי הוחלף בחניון תת-קרקעי מודרני. בהסכם הפיתוח נכתב בכל אחד מסעיפי העבודות שהן מבוצעות "עבור העירייה". התמורה, לפי פסק הדין, היא ויתור העירייה על תשלום מהיזם עבור ההקמה מחדש, בדומה לפסקי הדין בעניין חוף הכרמל וקרית שדה התעופה. גם מעטפת מבנה הציבור ושיפוץ בית הספר נמצאו שירות לעירייה.
שאלה שנשארה פתוחה: העתקה בלבד
בית המשפט הציג שתי גישות למקרה שבו יזם רק מעתיק תשתית קיימת, באותו גודל ובאותו סטנדרט, לצורכי הפרויקט שלו. לפי האחת אין כאן שירות, כי העירייה כבר מילאה את חובתה והיא אדישה להעתקה. לפי השנייה זו עדיין בנייה שבאחריות העירייה, והיזם פועל בה בשני כובעים. בית המשפט לא הכריע בשאלה, כי מצא שבמקרה הזה לא הייתה העתקה בלבד אלא הקמה מחדש בסטנדרט גבוה יותר.
מה אינו תמורה
בית המשפט דחה את הטענה שהשטחים בתוכנית האיחוד והחלוקה הם תמורה. לפי עדות שלא נסתרה, היקף השטחים הציבוריים נשאר זהה לפני הפרויקט ואחריו, והליך של איחוד וחלוקה ברגיל אינו גורר מע"מ. גם אישור האכלוס אינו תמורה: לפי פסק הדין, קביעה כזאת משמעה ש"העירייה סוחרת באישור האכלוס באופן שאינו ראוי ושמנוגד למטרתו" (פסקה 51).
גובה החיוב
בעניין החניון נקבע שיש לחייב בגין 110 חניות, ולא 352 כטענת מנהל מע"מ, לפי 35 מ"ר לחניה ו-2,500 ₪ למ"ר בתוספת רווח יזמי של 10%. בעניין הגנים, נציג המשיב הודה בדיון ההוכחות שטעה בתחשיב, ונקבע שהחיוב יחושב לפי חישוב החברה.
מה זה אומר ליזמים?
נוסח הסכם הפיתוח משפיע על התוצאה. כשכתוב בו שהעבודה נעשית "עבור העירייה", קשה לטעון שהיא נעשתה לצורכי היזם בלבד.
כשמעתיקים מבנה ציבור, תעדו את הגודל והסטנדרט של המבנה הישן והחדש. ההבדל ביניהם היה מרכזי בהכרעה.
אישור אכלוס (טופס 4) אינו תמורה לפי פסק הדין, ולכן אינו בסיס לחיוב במע"מ.
בדקו את תחשיב השומה רכיב אחר רכיב. בתיק הזה מספר החניות ושוויין שונו בפסק הדין.
פסק הדין נתון בערעור בבית המשפט העליון, ולכן כדאי לבדוק את מצב ההליך לפני שמסתמכים עליו. על מע"מ בהסכמי פיתוח, בקומבינציה ובפינוי בינוי ראו מע"מ בעסקאות מקרקעין והתחדשות עירונית.
פסק דין של בית משפט מחוזי אינו מחייב ערכאות אחרות, אבל הוא מראה איך בית המשפט בוחן את הטענה. לליווי הסכמי פיתוח ומטלות ציבוריות ראו מיסוי עסקאות נדל"ן מורכבות. לערעור על שומה ראו השגה על שומת מע"מ. בתקשורת: המאמר של עו"ד ואקנין ועו"ד אפשטין בכלכליסט על פסק הדין.





